
In diesem Abschnitt
6 — Vermögen verstehen, statt nur eine große Zahl zu sehen
Einkommen fließt, Vermögen steht, und nur ein Teil davon lässt sich nächste Woche ausgeben.
2009 standen zum ersten Mal 100.000 Euro auf meinem Konto, drei Jahre nach meinem ersten, fast leeren Monat als Selbstständiger. Was diese neue Zahl bedeutete, habe ich erst später richtig verstanden: Sie war kein Einkommen. Sie sagte nichts darüber, was im nächsten Monat hereinkommen würde. Sie war ein Stand an einem bestimmten Tag, mehr nicht.
Wenn Menschen über Geld reden, nennen sie meist eine Zahl. Ein Gehalt, einen Kontostand, einen Firmenwert, eine Million. Die Zahl klingt groß oder klein, und damit ist das Gespräch für die meisten beendet. Mir hat eine einzige Zahl seither nie gereicht. Ich wollte immer wissen, was für eine Zahl das ist.
Denn „Ich habe 100.000 Euro“ kann drei völlig verschiedene Dinge bedeuten. Es kann heißen: So viel kommt im Jahr herein. Oder: So viel liegt auf meinem Konto. Oder: So viel ist meine Wohnung, mein Auto oder meine Firma auf dem Papier wert. Drei Sätze, dieselbe Zahl, drei verschiedene Leben.
In diesem Kapitel geht es um genau diesen Unterschied. Um Geld, das fließt, Geld, das steht, und Geld, das du tatsächlich ausgeben kannst. Wer die drei auseinanderhält, lässt sich von keiner großen Zahl mehr beeindrucken. Auch nicht von der eigenen.
Buchseite 93Strom, Bestand, Verfügbarkeit
Stell dir Geld wie Wasser vor. Es gibt den Fluss, es gibt den See, und es gibt den Hahn in deiner Küche. Alle drei sind Wasser. Trotzdem löscht nur einer davon heute Abend deinen Durst.
Einkommen ist ein Strom. Es kommt in einem Rhythmus: das Gehalt am Monatsende, das Honorar nach der Rechnung, die Provision nach der Abrechnung, die Miete am Dritten. Ein Strom hat eine Richtung und eine Geschwindigkeit, aber er steht nirgends still. Was du nicht auffängst, ist durch.
Vermögen ist ein Bestand. Es ist das, was sich angesammelt hat: Geld auf Konten, Fonds im Depot, eine Wohnung, ein Firmenanteil, eine Altersvorsorge. Davon ziehst du die Schulden ab, dann hast du dein Nettovermögen. Ein Bestand ist eine Momentaufnahme. Er sagt dir, wie viel da ist, nicht, wie viel kommt.
Und dann gibt es die Liquidität, die Verfügbarkeit. Die Frage dahinter lautet: Wie viel meines Bestands könnte ich bis nächste Woche in Geld verwandeln, ohne Verlust und ohne jemanden fragen zu müssen? Das ist der Teil, der im Ernstfall zählt. Nur dieser Teil bezahlt die Autoreparatur, die Steuernachzahlung oder den schlechten Monat.
Die drei hängen zusammen, aber sie sind nicht dasselbe. Ein kräftiger Strom kann an einem leeren Bestand vorbeifließen, wenn alles ausgegeben wird. Ein großer Bestand kann unbrauchbar sein, wenn er in Beton steckt. Und ein kleiner, verfügbarer Betrag kann mehr Freiheit bedeuten als ein großer Wert auf dem Papier.
Buchseite 94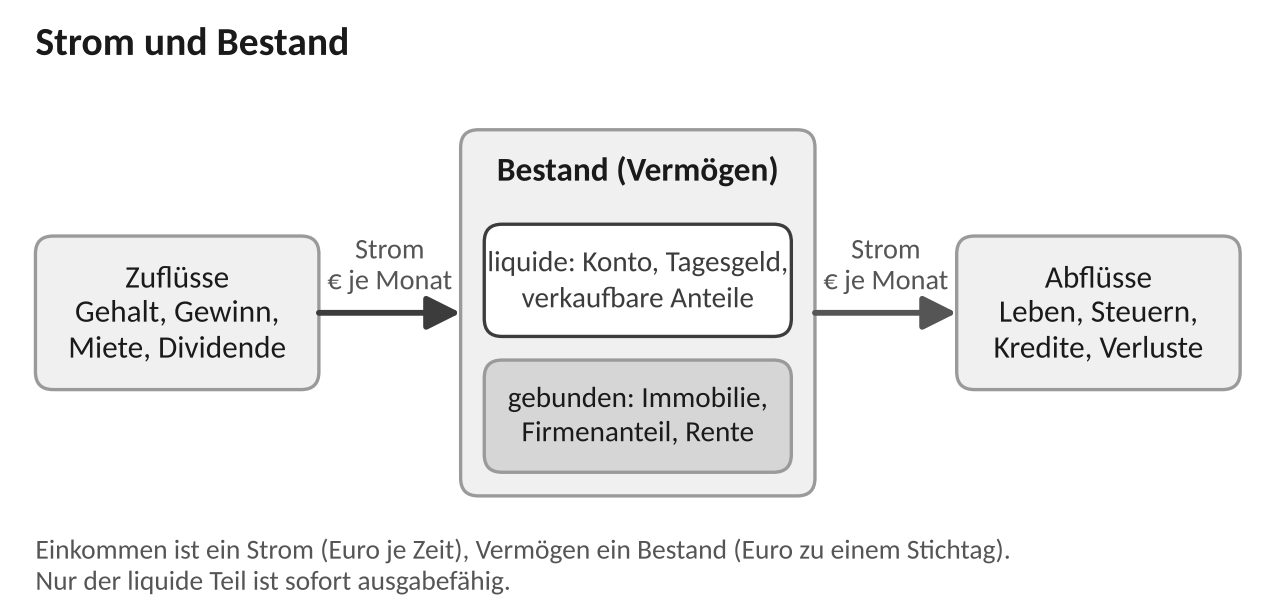
Nimm Mara mit ihren 3.000 Euro netto im Monat. Ihr Strom beträgt 36.000 Euro im Jahr. Nehmen wir an, sie hat 6.000 Euro auf dem Tagesgeldkonto. Ihr Auto könnte sie für 9.000 Euro verkaufen. In einer betrieblichen Altersvorsorge stecken 15.000 Euro. Ihr Bestand liegt dann bei 30.000 Euro. Verfügbar davon sind 6.000. Das Auto braucht sie, und die Vorsorge ist bis zur Rente gebunden.
Wenn du Mara fragst, wie viel Geld sie hat, kann sie 30.000 Euro sagen. Oder 6.000. Beides stimmt. Welche Zahl die richtige ist, hängt davon ab, wofür du fragst. Für die kaputte Waschmaschine zählen die 6.000. Für ihre Rente mit 67 zählen alle drei Posten, und zwar mit dem, was bis dahin daraus wird.
Buchseite 95
Sei ehrlich: Kennst du deine drei Zahlen? Die meisten kennen sie nicht, und auch ihre Sparquote nicht, also den Anteil des Einkommens, der im Monat liegen bleibt. In der Schule gab es Kurvendiskussion, aber keine Vermögensübersicht.
Dieselbe Verwechslung passiert bei mir ständig, nur mit größeren Zahlen. Wenn ich sage, mein Versicherungsbestand bei Finanzchecks liegt nach meiner eigenen Zählung bei rund fünf Millionen Euro, hören viele: fünf Millionen Vermögen. Das ist er nicht. Der Bestand ist die Summe der betreuten Jahresbeiträge; wie die Strecke von dort zum privaten Geld verläuft, habe ich in Kapitel 4 am Beispiel gezeigt.
Geld, das du nicht anfassen kannst
Die größten Zahlen in vielen Vermögensübersichten sind die, die sich am schlechtesten ausgeben lassen. Die Immobilie. Der Firmenanteil. Die Altersvorsorge. Alle drei sind echtes Vermögen. Keines davon ist Geld in der Hand.
Buchseite 96Eine Wohnung für 300.000 Euro ist 300.000 Euro wert, solange jemand sie zu diesem Preis kauft. Bis dahin ist sie ein Zuhause oder eine Mietquelle, aber keine Liquidität. Ein Verkauf dauert Monate, kostet Makler, Notar und Nerven. Und wenn ein Kredit darauf liegt, gehört ein großer Teil des Wertes der Bank. Dein Vermögen ist nur die Differenz zwischen beiden.
Diese Differenz macht Immobilien so reizvoll und so gefährlich zugleich. Mit 10 bis 20 Prozent Eigenkapital kannst du etwas kaufen, das ein Vielfaches deines Einsatzes wert ist. Den Rest finanziert die Bank, und im besten Fall zahlt die Miete den Kredit ab. Das nennt man Hebel: Du steuerst mit wenig eigenem Geld einen großen Wert. Ich besitze auch selbst klassische Immobilien, und ich habe diesen Hebel lange vor allem als Vorteil gesehen. Er ist einer. Aber er hat zwei Seiten.
Rechnen wir die beiden Seiten durch. Du kaufst für 300.000 Euro mit 60.000 Euro Eigenkapital, der Kredit beträgt 240.000 Euro. Steigt der Wert um 10 Prozent auf 330.000 Euro, ist dein Anteil rechnerisch 90.000 Euro wert, also die Hälfte mehr als dein Einsatz. Fällt der Wert um 10 Prozent auf 270.000 Euro, bleiben dir 30.000 Euro, die Hälfte deines Einsatzes. Der Kredit bleibt in beiden Fällen gleich groß. Nur dein Anteil schwankt, und zwar fünfmal so stark wie der Preis.
Buchseite 97
Dazu kommt, dass der Kredit eine feste Verpflichtung ist, die Miete aber nicht. Leerstand, eine neue Heizung, ein steigender Zins bei der Anschlussfinanzierung: Alles davon trifft den, der die Rate zahlt, nicht den, der sie bekommt. Ein Hebel verstärkt, was passiert, in beide Richtungen. Was ein Hebel anrichtet, wenn man ihn unterschätzt, erzähle ich in Kapitel 7 an mir selbst.
Beim Firmenwert ist es noch deutlicher. Ich habe Gesellschaften gegründet, begleitet und übergeben, und ich weiß, wie weit eine Bewertung auf dem Papier vom Geld auf dem Konto entfernt sein kann. Ein Unternehmen ist so viel wert, wie jemand an dem Tag dafür zahlt, an dem er zahlt. Vorher ist es eine Schätzung. Und selbst das Geld in der Firma ist nicht dein Geld. Es gehört der Gesellschaft, bis es ausgeschüttet und versteuert ist.
Buchseite 98Die 50 Prozent, die in meinem Denkmodell aus Kapitel 5 in der Gesellschaft bleiben, sind Bestand der Gesellschaft, keine Liquidität für mich. Das ist meine persönliche Sicht, kein Rezept.
Ein Wort zu den Schulden, weil sie in vielen Übersichten fehlen. Ein Kredit für etwas, das Erträge bringt, kann ein Hebel sein, mit den Risiken von eben. Ein Kredit für Konsum ist ein Strom in die falsche Richtung: Das Auto, die Küche, der Urlaub auf Raten, du zahlst sie ab, während ihr Wert sinkt. Ins Blatt gehören sie als Minus. Wer seine Schulden nicht aufschreibt, rechnet sich reicher, als er ist.
Und die Altersvorsorge? Sie ist Vermögen mit Verfallsdatum nach vorn. Du kommst erst in Jahrzehnten dran, oft mit Abschlägen, wenn du es früher versuchst. Sie gehört in deine Übersicht, aber in eine eigene Spalte. Genauso wie der Notgroschen aus Kapitel 5 in die Spalte „verfügbar“ gehört und nirgendwo sonst.
Eine große Zahl ist noch kein Geld, das du ausgeben kannst. Frag bei jeder Zahl: Strom, Bestand oder verfügbar?
Zinseszins, ehrlich gerechnet
Vom Strom zum Bestand führt ein einziger Weg: Du gibst weniger aus, als hereinkommt, und lässt den Rest liegen. Das klingt banal, und es ist der Teil, an dem die meisten Pläne scheitern. Der zweite Teil ist weniger banal. Was liegen bleibt, kann selbst Erträge bringen, und die Erträge bringen wieder Erträge. Das ist der Zinseszins. Das Entscheidende daran ist nicht der Prozentsatz. Es ist die Zeit.
Lass es mich an einem Menschen wie dir greifbar machen, nicht an meinen Zahlen. Nimm Aylin, ein erfundenes Beispiel: 25 Jahre alt, Pflegefachfrau, kein reiches Elternhaus, kein Studium der Betriebswirtschaft. Sie legt jeden Monat 100 Euro in einen breit gestreuten Fonds. So viel geben viele im Monat für Lieferdienste und Abos aus.
Buchseite 99Bevor ich dir sage, was daraus wird, sage ich dir, wie gerechnet wird. Denn genau hier wird in vielen Büchern geschummelt. Ich nehme eine effektive Jahresrendite an, also das, was nach einem Jahr tatsächlich mehr da ist. Daraus ergibt sich der Monatszins als zwölfte Wurzel aus eins plus Jahresrendite, minus eins. Aylin zahlt am Monatsende ein, nachschüssig heißt das. Gebühren, Steuern und Inflation sind in der Tabelle noch nicht abgezogen. Und sieben Prozent sind eine Annahme, keine Garantie.
| Alter | eingezahlt (€) | bei 3 % (€) | bei 5 % (€) | bei 7 % (€) |
|---|---|---|---|---|
| 35 | 12.000 | 13.945 | 15.436 | 17.105 |
| 45 | 24.000 | 32.685 | 40.580 | 50.754 |
| 55 | 36.000 | 57.871 | 81.538 | 116.945 |
| 65 | 48.000 | 91.719 | 148.252 | 247.154 |
Modellrechnung: 100 Euro monatlich, nachschüssig, effektive Jahresrendite als Annahme, ohne Gebühren, Steuern und Inflation. Wert = 100 × ((1 + i)^n − 1) / i mit i = (1 + r)^(1/12) − 1 und n Monaten.
Schau dir die Spalte mit sieben Prozent an. Mit 35 hat Aylin 17.105 Euro, von denen sie 12.000 selbst eingezahlt hat. Der Ertrag beträgt 5.105 Euro. Nett, mehr nicht. Mit 65 stehen dort 247.154 Euro, eingezahlt hat sie 48.000. Der Rest, 199.154 Euro, ist Ertrag auf Ertrag. Geld, das gewachsen ist, während Aylin schlief, arbeitete und lebte. Sie war nie reich. Sie hat nur früh angefangen und nie aufgehört.
Jetzt schau nach links. Dieselbe Aylin, dieselben 48.000 Euro, aber drei Prozent statt sieben: 91.719 Euro. Zwischen der vorsichtigen und der optimistischen Annahme liegen 155.435 Euro, mehr als das Dreifache dessen, was sie überhaupt eingezahlt hat. Niemand kann dir heute sagen, welche Spalte die richtige sein wird. Deshalb rechnest du mit allen drei. Wer dir nur die rechte Spalte zeigt, will dir etwas verkaufen.
Es gibt in dieser Tabelle eine Größe, die du selbst bestimmst, und sie wirkt völlig anders als die Rendite. Die Sparrate. Legt Aylin 200 Euro statt 100 zurück, verdoppelt sich jede Zahl in der Tabelle, bei jeder Annahme, in jeder Zeile. Aus 247.154 Euro werden 494.308, aus 91.719 werden 183.438. Die Rendite ist eine Hoffnung. Die Sparrate ist eine Entscheidung. Und früh anzufangen ist die einzige Entscheidung, die man nicht nachholen kann.
Buchseite 100
Zwei Dinge fehlen in der Tabelle noch, und beide ziehen nach unten. Das erste sind Kosten und Steuern. Jeder Fonds nimmt eine Gebühr, jeder Ertrag wird irgendwann besteuert. Beides frisst nicht nur den Ertrag eines Jahres, sondern auch alles, was dieser Ertrag später noch gebracht hätte. Niedrige Kosten sind beim Zinseszins kein Detail, sondern eine der wenigen Stellschrauben, die du selbst drehst.
Das zweite ist die Inflation, der allgemeine Anstieg der Preise. Geld, das auf dem Girokonto liegt, wird nicht sicher verwahrt. Es verliert leise an Wert. Bei zwei Prozent Preissteigerung im Jahr kauft derselbe Betrag nach 20 Jahren nur noch gut zwei Drittel von dem, was er heute kauft. Nach 40 Jahren ist es weniger als die Hälfte. Aylins 247.154 Euro hätten unter dieser Annahme mit 65 die Kaufkraft von heute rund 112.000 Euro. Immer noch gut. Aber eine andere Zahl.
Buchseite 101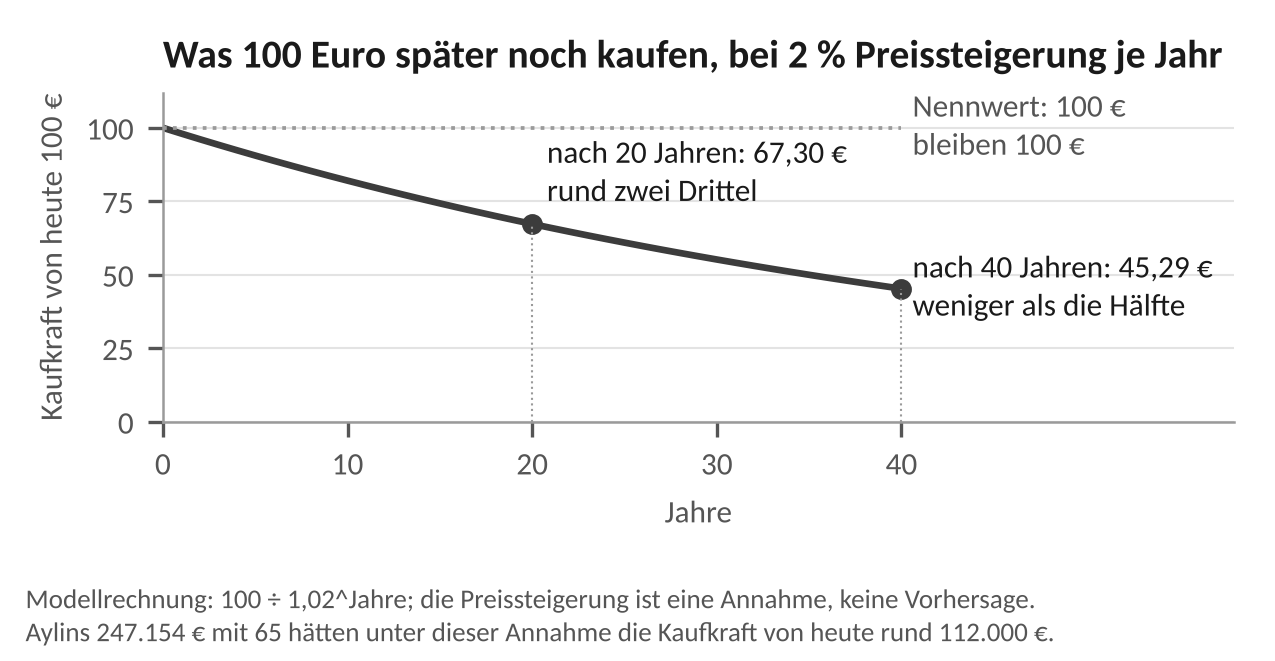
Das Sparbuch fühlt sich sicher an und verliert Kaufkraft, sobald der Zins unter der Preissteigerung liegt, und das war in den meisten Jahren der Fall. Nichtstun ist beim Geld keine neutrale Option. Es ist eine Entscheidung, nur eine, die man nicht spürt.
Bleibt die Frage, woher die Rendite kommen soll. Aylin legt in einen Fonds an, der einen ganzen Markt abbildet, einen sogenannten ETF, also einen börsengehandelten Indexfonds. Sie muss keine einzelne Aktie auswählen und kein Börsengenie sein. Sie kauft regelmäßig viele Unternehmen auf einmal.
Die sieben Prozent sind eine Annahme, die sich an langen Rückblicken auf breite Aktienmärkte orientiert. Die Vergangenheit ist keine Garantie. Es gibt Jahre mit dickem Minus, und man kann Geld verlieren. Deshalb gehört an die Börse nur Geld, das du lange nicht brauchst. Welches Produkt zu dir passt, kann dir dieses Buch nicht sagen.
Buchseite 102Das Wort dafür ist Diversifikation: Geld auf viele Anlagen, Branchen und Länder verteilen, damit ein einzelner Ausfall nicht alles mitreißt. Es ist dasselbe Prinzip, auf dem mein Geschäft aus Kapitel 4 steht. Ausgerechnet ich habe diese Regel beim Handel mit Krypto vergessen. Davon erzähle ich im nächsten Kapitel, einmal und vollständig.
Vom Vermögen leben: erhalten oder aufbrauchen
Irgendwann dreht sich die Frage um. Jahrelang ging es darum, aus einem Strom einen Bestand zu machen. Jetzt soll der Bestand einen Strom liefern. Das ist die Frage des Privatiers, und ich komme in Kapitel 9 ausführlich darauf zurück. Hier geht es nur um die Rechnung dahinter. Und die ist empfindlicher, als sie aussieht.
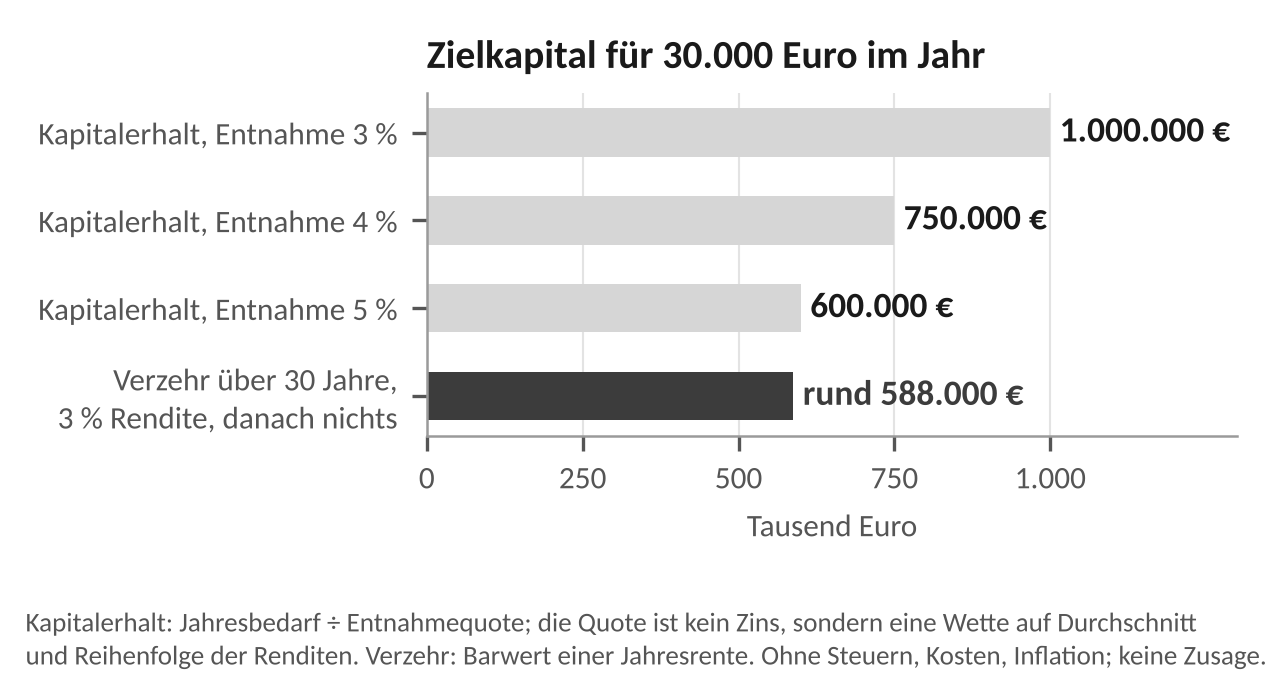
Nehmen wir den Beispielbedarf aus Kapitel 2 von 2.500 Euro im Monat, also 30.000 Euro im Jahr, und keine anderen Einnahmen. Eine verbreitete Faustformel sagt: Teile den offenen Jahresbedarf durch die Entnahmequote, also durch den Anteil des Vermögens, den du jährlich entnimmst. Bei vier Prozent brauchst du 750.000 Euro, bei drei Prozent eine Million, bei fünf Prozent 600.000 Euro. Ein Prozentpunkt verschiebt das Ziel um Hunderttausende.
Die Quote ist kein Zins. Sie ist eine Wette darauf, dass dein Vermögen im Schnitt mehr abwirft, als du entnimmst, und dass die schlechten Jahre nicht am Anfang kommen. Denn genau das ist der Haken: Wer in den ersten Jahren nach dem Ausstieg Kursverluste erlebt und trotzdem entnimmt, verkauft am Tiefpunkt. Dieses Vermögen holt die späteren guten Jahre nicht mehr ein. Die Reihenfolge der Renditen entscheidet mit, nicht nur ihr Durchschnitt.
Dazu kommt eine Entscheidung, die viele nie bewusst treffen. Willst du dein Kapital erhalten oder planmäßig aufbrauchen? Kapitalerhalt heißt: Du lebst nur von dem, was das Vermögen abwirft, und der Bestand bleibt, für Krisen, für ein langes Leben, für die Menschen nach dir. Geplanter Kapitalverzehr heißt: Du gibst den Bestand über einen festen Zeitraum bewusst aus, und am Ende ist er weg.
Buchseite 103Der Unterschied ist groß. Für 30.000 Euro im Jahr bei Kapitalerhalt und drei Prozent Entnahmequote brauchst du eine Million. Wenn du dasselbe Geld über 30 Jahre planmäßig aufbrauchst, dabei drei Prozent Rendite annimmst und jeweils am Jahresende entnimmst, reichen rund 588.000 Euro. Danach ist nichts mehr da. Wer länger lebt als sein Plan, hat ein Problem, das sich nicht mehr wegrechnen lässt. Beide Wege sind legitim. Nur sollte man wissen, auf welchem man geht.
Was in beiden Fällen hilft, ist ein Puffer außerhalb der Schwankung. Wer zwei oder drei Jahresbedarfe auf einem Konto hält, das nicht an der Börse hängt, muss in einem schlechten Jahr nichts verkaufen. Er lebt vom Puffer und füllt ihn in guten Jahren wieder auf. Das kostet Rendite, denn dieses Geld arbeitet kaum. Es kauft dafür etwas, das keine Tabelle zeigt: die Möglichkeit, einen Absturz auszusitzen, statt ihn mitzunehmen. Für 30.000 Euro Jahresbedarf wären das 60.000 bis 90.000 Euro, die in der Spalte „verfügbar“ stehen und dort bleiben.
Buchseite 104Für Aylin mit 65 hieße das: Von ihren 247.154 Euro liegen 60.000 auf dem Tagesgeld, der Rest bleibt im Depot. Kommt im ersten Jahr ein Minus von 20 Prozent, lebt sie zwei Jahre vom Tagesgeld und verkauft nichts. Das Depot hat Zeit, sich zu erholen. Hätte sie alles im Depot, müsste sie im schlechtesten Jahr am meisten verkaufen.
Aylins 247.154 Euro durch die 31.536.000 Sekunden eines Jahres ergeben übrigens 0,0078 Euro, nicht einmal einen Cent je Sekunde. Die Zahl ist richtig gerechnet und trotzdem kein Verdienst; warum, nimmt Kapitel 8 auseinander.
Für solche Szenarien gibt es auf salihdaglar.de den Privatier-Rechner mit Entnahmeplan und den Rechner zur finanziellen Freiheit. Die Rechenwege stehen außerdem im Anhang. Was keiner dieser Rechner kann: dir eine Zusage machen. Eine Modellrechnung zeigt, was unter Annahmen passieren würde. Mehr nicht. Auch mein eigener Cent von 2018 war ein Durchschnitt und kein Versprechen für das nächste Jahr.
Der Stoiker sagt
Epiktet vergleicht das Leben mit einem Gastmahl (Handbüchlein 15): Die Schüssel geht herum. Kommt sie zu dir, nimm bescheiden davon. Geht sie vorbei, halte sie nicht fest. Ist sie noch nicht da, streck nicht das Verlangen nach ihr aus, sondern warte, bis sie bei dir ist.
Beim Vermögen ist das die ganze Lehre dieses Kapitels. Die Rendite des nächsten Jahres ist die Schüssel, die noch nicht da ist; wer nach ihr greift, hebelt, schießt nach oder verkauft im Minus. Was bei dir ist, sind die Sparrate, der Anfang, die Gebühren und die Nerven. Die rechte Spalte der Tabelle kannst du dir nicht aussuchen. Die Zeile, in der du stehst, schon.
Buchseite 105Was du mitnimmst
- Einkommen ist ein Strom, Vermögen ein Bestand, Liquidität das, was du nächste Woche ausgeben kannst. Eine Zahl ohne diese Zuordnung sagt wenig.
- Immobilien, Firmenanteile und gebundene Vorsorge sind Vermögen, aber kein Geld in der Hand. Zieh die Schulden ab, bevor du dich reich rechnest.
- Zinseszins belohnt Zeit, aber nur unter Annahmen. Rechne mit drei Renditen und denk Inflation, Kosten und Steuern mit.
- Vom Vermögen leben geht mit Kapitalerhalt oder geplantem Verzehr. Beides braucht einen Plan, keines hat eine Garantie.
Mission: Mach deine Vermögensübersicht
Nimm ein Blatt und zieh drei Spalten: „verfügbar in einer Woche“, „verfügbar in einem Jahr“, „gebunden“. Trag alles ein, was du besitzt: Konten, Depot, Vorsorge, Auto, Wohnung, Firmenanteil. Schätz die Werte grob, auf Tausender genau reicht. Darunter schreibst du deine Schulden und ziehst sie ab. Jetzt hast du deinen Bestand und siehst, wie viel davon wirklich greifbar ist.
Dann die zweite Hälfte: Schreib daneben, welche Ströme im Monat hereinkommen und aus welcher Quelle. Gehalt, Honorar, Miete, Ausschüttung, Unterhalt. Das ist dein Strom, getrennt vom Bestand.
Zum Schluss eine Rechnung mit drei Annahmen. Nimm den Betrag, den du monatlich zurücklegen könntest, und rechne ihn mit drei, fünf und sieben Prozent über 20 Jahre hoch. Die Formel steht in diesem Kapitel und im Anhang; der Rechner zur finanziellen Freiheit auf salihdaglar.de nimmt dir das Rechnen ab. Schreib alle drei Ergebnisse auf, nicht nur das schönste. Das Blatt brauchst du in Kapitel 9 wieder.
Setze deine eigenen Zahlen ein. Diese Werkzeuge ergänzen den Buchtext.
Kostenlos lesbare Onlineausgabe. Das Urheberrecht und die Rechtehinweise im Buch bleiben bestehen. Freier Lesezugang ist keine pauschale Lizenz zur Weiterveröffentlichung oder zum KI-Training.